

MADDİ HASARLI TRAFİK KAZASI NEDENİYLE TAZMİNAT DAVASI NEDİR? (2026) Ülkemizde ve Bursa İlinde Trafik Kaza Verileri Ülkemizde gün geçtikçe trafiğe çıkan motorlu kara taşıtlarının sayısı çoğalmakta ve buna bağlı olarak meydana gelen trafik kazalarında artış olması kaçınılmaz hale gelmiştir. Türkiye İstatistik Kurumu’nun verilerine göre sadece 2024 yılında toplam 1.444.026 adet ölümlü, yaralanmalı ve maddi hasarlı
Maddi hasarlı trafik kazası, ölüm ya da yaralanma olmadan yalnızca maddi zararın doğduğu kazadır. Kazada zarar gören kişi; aracındaki hasarı, değer kaybını, aracı kullanamamaktan doğan zararı ve varsa kazanç kaybını sorumlulardan tazminat davasıyla isteyebilir.
Bu yazıda yalnızca maddi hasarlı trafik kazalarını ele alıyoruz: hangi zararların istenebileceğini, tazminatın nasıl hesaplandığını, davanın kime karşı ve hangi mahkemede açılacağını, zamanaşımı sürelerini ve sigorta şirketinin sorumluluğunu anlatıyoruz.
Kısaca
- Maddi hasarlı kazada hasar bedeli (tamir masrafı), değer kaybı, araç mahrumiyet bedeli ve kazanç kaybı istenebilir.
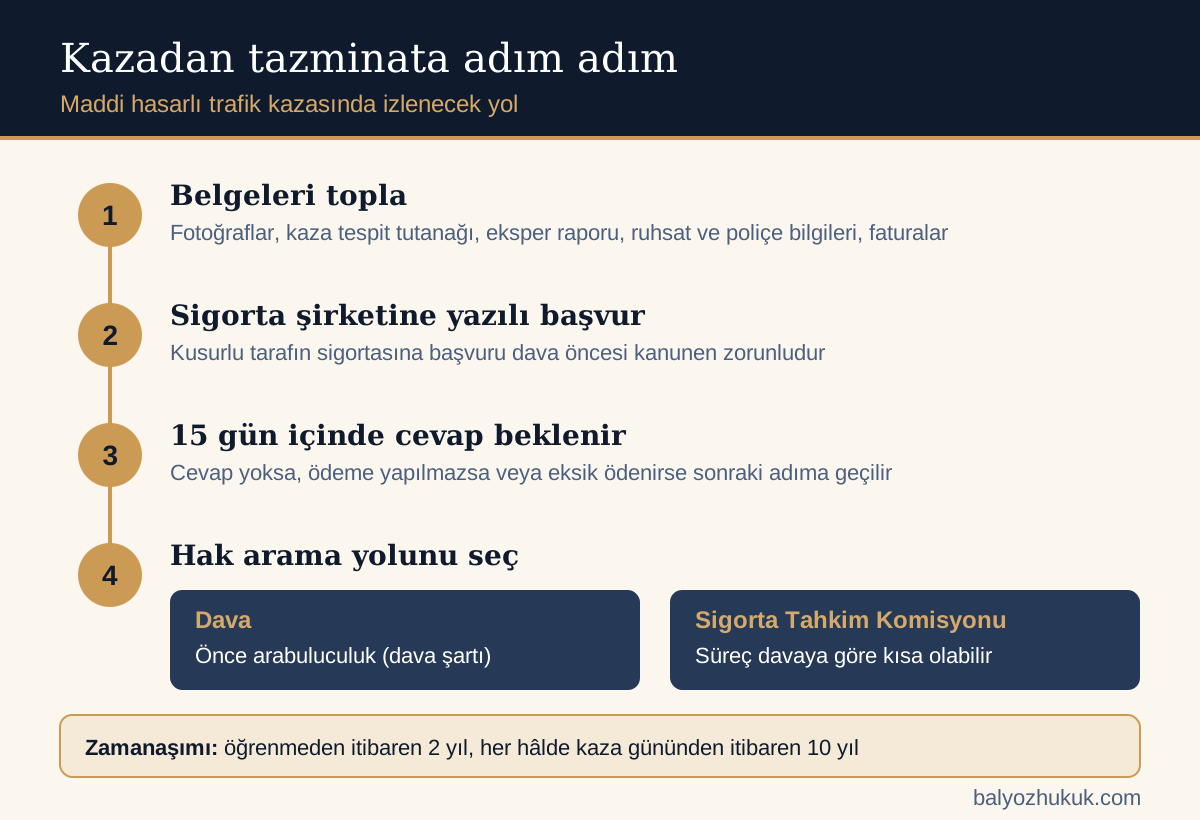
- Dava açmadan önce kusurlu tarafın sigorta şirketine yazılı başvuru zorunludur; şirket 15 gün içinde cevap vermelidir.
- Dava açmadan önce arabuluculuğa başvurmak dava şartıdır. Dava yerine Sigorta Tahkim Komisyonu'na da başvurulabilir.
- Zamanaşımı: zararın ve tazminat yükümlüsünün öğrenilmesinden itibaren 2 yıl, her hâlde kaza gününden itibaren 10 yıl.
- Araç mahrumiyet bedeli zorunlu trafik sigortasından istenemez; sürücü, işleten veya malikten istenir.
Trafik kazası verileri ne gösteriyor?
Trafiğe çıkan motorlu kara taşıtlarının sayısı her geçen gün artıyor; buna bağlı olarak trafik kazalarının artması da kaçınılmaz hâle geliyor.
- Türkiye İstatistik Kurumu verilerine göre yalnızca 2024 yılında Türkiye'de toplam 1.444.026 ölümlü, yaralanmalı ve maddi hasarlı trafik kazası meydana geldi.
- Emniyet Genel Müdürlüğü verilerine göre Bursa'da 2025 yılı Kasım ayında yalnızca maddi hasarlı kaza sayısı 1.600; 2025 yılının toplam maddi hasarlı kaza sayısı ise 17.678'dir.
- Bursa, trafik kazası istatistiklerinde ülke genelinde 4. sırada yer almaktadır.
Maddi hasarlı trafik kazası nedeniyle tazminat davası nedir?
2918 sayılı Karayolları Trafik Kanunu'ndaki tanıma göre trafik kazası; karayolu üzerinde hareket hâlinde olan bir veya birden fazla aracın karıştığı, ölüm, yaralanma ve/veya zararla sonuçlanan olaydır. Maddi hasarlı trafik kazası ise ölüm ve yaralanmanın olmadığı, yalnızca maddi hasarın meydana geldiği kazadır.
Kazada zarar gören kişi, zararının giderilmesi için 6098 sayılı Türk Borçlar Kanunu'nun 49. ve devamı maddelerindeki haksız fiil hükümlerine dayanarak tazminat davası açabilir. Haksız fiile dayanan bu davada şu şartlar incelenir:
- Hukuka aykırılık
- Nedensellik bağı
- Zarar
- Kusur
Trafik kazası tazminatı kusur ve zarar oranlarına göre hesaplanır ve sorumlulardan yine bu oranlarda tahsil edilir. Bu nedenle davanın en önemli delillerinden biri olan kaza tespit tutanağının dikkatle düzenlenmesi gerekir.
Maddi hasarlı trafik kazasında hangi zararlar karşılanır?
Ölümlü, yaralanmalı ve maddi hasarlı trafik kazalarında farklı tazminatlar istenebilir. Ölümlü ve yaralanmalı kazalarla ilgili ayrıntılar için diğer yazılarımıza göz atabilirsiniz.
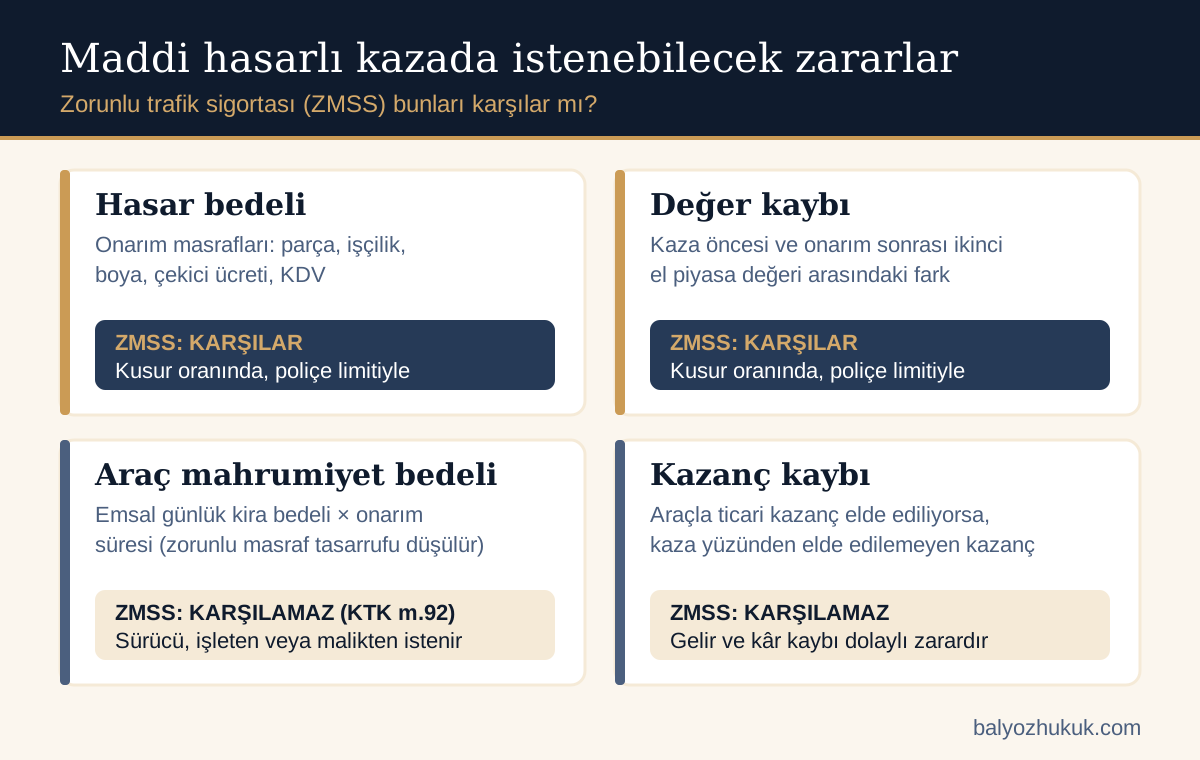
Ölüm ve yaralanmanın olmadığı, yalnızca maddi hasarlı kazalarda sorumlulardan şu alacak kalemleri istenebilir:
- Hasar bedeli (araç tamir masrafı): Kaza sonucu araçta oluşan zararın onarımı için yapılan masraflardır; parça, işçilik, boya ve çekici ücreti gibi.
- Değer kaybı bedeli: Aracın kaza öncesi hâliyle ikinci el piyasasındaki sürüm değeri ile kaza sonrası onarılmış hâliyle ikinci el piyasasındaki sürüm değeri arasındaki farktır.
- Araç mahrumiyet bedeli: Kaza sonucu aracın kullanılamaması nedeniyle uğranılan zarardır.
- Kazanç kaybı: Araç üzerinden ticari kazanç elde ediliyorsa, kaza yüzünden elde edilemeyen kazançtır.
Ayrıca poliçe kapsamında varsa, kaza nedeniyle zarar görenin diğer malvarlığı da zarar gördüyse bu kalem de istenebilir.
Trafik kazası tazminatı nasıl hesaplanır?
Trafik kazası tazminatı; ölümlü, yaralanmalı ve yalnızca maddi hasarlı kazalarda farklı veriler esas alınarak hesaplanır. Ölümlü ve yaralanmalı kazalardaki tazminat hesabı için diğer yazılarımızı inceleyebilir ya da ekibimizle iletişime geçebilirsiniz.
Tamir masrafı, değer kaybı, araç mahrumiyet bedeli ve kazanç kaybı hesaplanırken bilirkişiler pek çok veriyi inceler:
- Aracın ikinci el piyasa durumu
- Kilometresi
- Hasar oranı
- Değişen parça sayısı
- İşçilik masrafları
Zarar görenin kaza sürecinde yaptığı her masrafı faturalandırması büyük önem taşır; çünkü dava sürecinde ispat bakımından fatura önemli bir delildir.
Araç tamirat (hasar) bedeli nedir?
Araç tamirat bedeli, yani hasar bedeli; kaza sonucu araçta oluşan zararın onarımı için yapılan masraflardır. Parça ücreti, işçilik ücreti, boya ücreti, çekici ücreti, KDV ve yüksek iskonto gibi kalemleri kapsar.
Tamir bedeli; kusurlu araç sürücüsünden, kusurlu araç işleteninden veya malikinden ve kusurlu aracın sigorta şirketinden müteselsil sorumluluk kapsamında istenebilir.
Sigorta şirketi, poliçe sınırı içinde kaza sonrası araç tamir bedelini ödemek zorundadır. Uygulamada ise sigorta şirketleri gerçek zarar ilkesine aykırı davranarak ya gerçek zararın altında fiyat teklif etmekte ya da aracı anlaşmalı oldukları yerlerde tamir ettirmektedir. Bu yolla tamir bedelini düşürmek için onarımda yan sanayi parça kullandırılabilmektedir. Balyoz Hukuk & Danışmanlık olarak müvekkillerimizin zarar riskini en aza indirmek için süreci yakından takip ediyor, alacaklarını eksiksiz tahsil ediyoruz.
Araç değer kaybı nedir?
Araç değer kaybı; kazada zarar gören aracın kaza öncesindeki sürüm değeri ile kaza sonrası onarılmış hâlinin sürüm değeri arasındaki farktır. Yani aracın ikinci el piyasasında kaza öncesi değeri ile onarıldıktan sonraki değeri arasındaki farktır.
Aracın tamamen veya orijinal parçalarla onarılmış olması değer kaybı tazminatına engel değildir. Çünkü araçta değişen parça sayısı gibi unsurlar satış fiyatını etkiler.
Araç değer kaybı nasıl alınır?
Değer kaybının istenebilmesi için:
- Zarar görenin kusursuz veya diğer tarafa göre daha az kusurlu olması,
- Aracın tamamen kullanılamaz hâle gelmemiş olması gerekir.
Karayolları Trafik Kanunu'na göre zarar gören, zorunlu mali sorumluluk sigortasında öngörülen sınırlar içinde, dava yoluna gitmeden önce ilgili sigorta kuruluşuna yazılı başvuruda bulunmalıdır. Sigorta kuruluşu başvuru tarihinden itibaren en geç 15 gün içinde yazılı cevap vermezse veya verilen cevabın talebi karşılamadığı konusunda uyuşmazlık çıkarsa, zarar gören dava açabilir ya da 5684 sayılı Kanun çerçevesinde tahkime başvurabilir.
Kusurlu tarafın sigorta şirketine başvurmadan önce zarar görenin şunlara dikkat etmesi gerekir:
- Kaza anında araçların durumunu fotoğraflamak,
- Kaza tespit tutanağını usulüne uygun düzenlemek,
- Zarar gören aracı onartmak,
- Eksper raporu almak,
- Araç ruhsat ve poliçe bilgilerini almak.
Belgeler tamamlandıktan sonra sigorta şirketine yazılı başvuru yapılır. Sigorta şirketine başvuru kanun gereği zorunludur. Şirket ödeme yapmazsa veya eksik ödeme yaparsa dava açılmalıdır. Bu konuda tazminat avukatlarından destek alınması tavsiye edilir.
Araç değer kaybı nasıl hesaplanır?
Yargıtay'a göre değer kaybı; aracın modeli, markası, kaza tarihindeki yaşı ve kilometresi gibi hususlar göz önünde bulundurularak, kaza tarihi itibarıyla serbest piyasadaki hasarsız ikinci el rayiç değeri ile hasar onarıldıktan sonraki ikinci el piyasa değeri arasındaki farka göre hesaplanmalıdır.
Hesapta önemli veriler şunlardır: aracın piyasa değeri, hasar oranı ve hasarın yeri, değer kaybı katsayısı, aracın kilometresi, yaşı, markası ve modeli. Örneğin "100.000 TL hasar kaydı aracın değerini ne kadar düşürür?" ya da "50.000 TL hasar kaydı aracın değerini ne kadar düşürür?" sorularına cevap verebilmek için bu verilerin tamamının belirlenmesi gerekir. Bu veriler bilirkişilerce tespit edilerek değer kaybı belirlenir. Genel olarak şu formül kullanılır:
Değer kaybı = Aracın piyasa değeri × Hasar oranı × Değer kaybı katsayısı
Formüle göre, aynı araçta 100.000 TL ya da 50.000 TL hasar kaydı bulunması değer kaybını önemli ölçüde değiştirir.
Kazada değer kaybını kim öder?
Zarar görenin değer kaybını kusurlu aracın sürücüsü ve kusurlu aracın maliki öder; ayrıca kusurlu aracın zorunlu trafik sigortası da poliçe limiti ve kusur oranı içinde değer kaybından sorumludur (aşağıda ayrıntılı anlatılmıştır). Sorumlular müteselsil ve müştereken sorumludur. "Kazada değer kaybını kim öder?" sorusu zarar görenlerde çoğu zaman tedirginlik yaratır; bu konuda tazminat hukuku alanında uzmanlaşmış ekibimizden destek alabilirsiniz.
Araç mahrumiyet bedeli nedir?
Araç mahrumiyet bedeli; kazaya karışan kusursuz veya diğerine göre daha az kusurlu tarafa ait aracın, hasar nedeniyle tamir süresince ya da pert olan araçlarda emsalinin satın alınması için gereken süre boyunca kullanılamamasından doğan zarardır.
Araç mahrumiyet bedelinin istenebilmesi için:
- Talep edenin kusursuz veya diğerine göre daha az kusurlu olması,
- Kaza nedeniyle aracın onarımının şart olması,
- Tamir süresinin makul olması gerekir.
Pert olan araçlarda mahrumiyet zararı, aynı nitelikte emsal yeni bir aracın satın alınması için gereken süreye göre belirlenmelidir.
Araç mahrumiyet bedeli günlük ne kadar?
Bilirkişiler belirli verileri esas alarak hesaplama yapar: zarar gören aracın emsalinin günlük kiralama bedeli ile aracın onarım süresinin çarpımı, araç mahrumiyet bedelini verir. Ancak zorunlu masrafların yapılmamasından doğan tasarruf bu tutardan düşülür.
Örnek: Bursa'da meydana gelen bir kazada, emsallerinin günlük kiralama bedeli 2.500 TL olan araç 12 gün onarımda kalmışsa, zarar görenin isteyebileceği mahrumiyet bedeli 2.500 × 12 = 30.000 TL'dir. Zorunlu masraf olan 12 günlük yakıt parası bu 30.000 TL'den düşülür.
Dava sürecinde ikame araç kiralamasına ilişkin fatura sunulması şart değildir.
Araç mahrumiyet bedeli kimden istenir?
Araç mahrumiyet bedeli; kusurlu araç sürücüsünden, kusurlu araç işleteninden veya malikinden müteselsil sorumluluk kapsamında istenebilir. Sigorta şirketinin bu bedeli ödeyip ödemediği aşağıda, sigorta şirketinin sorumluluğu bölümünde anlatılmıştır.
Araç mahrumiyet bedeline ilişkin yargı kararları
Yargıtay 17. Hukuk Dairesi 2020/1733 E., 2021/1009 K.: "... pert olan araçlarda araç mahrumiyeti zararı aynı nitelikte emsal yeni bir aracın satın alınması için gerekli süreye göre belirlenmelidir... makul süre yanlış yorumlanarak eksik inceleme ile hüküm kurulması doğru değildir..."
Yargıtay 4. Hukuk Dairesi 2022/3389 E., 2024/5207 K.: "... ikame araç bedeli gerçek zarar olmayıp poliçe şartları gereğince davalı zorunlu trafik sigorta şirketinin ikame araç bedelinden sorumlu olmadığı da gözetilerek bir karar verilmesi gerektiğinin gözetilmemesi doğru görülmemiştir..."
Yargıtay 4. Hukuk Dairesi 2021/26777 E., 2022/11236 K.: "...davacı tarafından araç kiraladığına dair belge veya ödeme belgeleri sunulmasa da hakim zararı belirleyebilir. Bu durumda mahkemece, davacı aracında oluşan hasarın niteliğine göre makul tamir süresinin belirlenmesi, ihtiyaçları için aracı kullanamamaktan doğan ve bu süre içinde davacının (ikame araç) ödemesi gereken bedelin ne olacağı konularında alınan bilirkişi raporuna göre davacının araç mahrumiyet bedeli talebinin kabulüne karar verilmesi gerekirken..."
Yargıtay 17. Hukuk Dairesi 2017/5557 E., 2019/11010 K.: "... davalı ... şirketi tarafından düzenlenen ... poliçesinin teminatı kapsamında yer almayan araç mahrumiyet bedelinden davalı ... şirketinin sorumlu tutulmasının hatalı olduğu..."
Tazminat davası kimlere karşı açılır?
Dava, kazada kusursuz olan veya kusur oranı diğerine göre daha düşük olan zarar gören araç maliki tarafından aşağıdaki kişi ve kurumlara karşı açılabilir:
- Kusurlu araç sürücüsü: Karayolları Trafik Kanunu'na göre sürücü, karayolunda motorlu veya motorsuz bir aracı ya da taşıtı sevk ve idare eden kişidir. Sürücünün aracın maliki olması şart değildir.
- Kusurlu araç işleteni: Kanuna göre işleten; araç sahibi olan veya mülkiyeti muhafaza kaydıyla satışta alıcı sıfatıyla sicilde kayıtlı görülen ya da aracın uzun süreli kiralanması, ariyeti veya rehni gibi hâllerde kiracı, ariyet alan veya rehin alan kişidir. Ancak başka bir kişinin aracı kendi hesabına ve tehlikesi kendisine ait olmak üzere işlettiği ve araç üzerinde fiilî tasarrufu bulunduğu ispat edilirse, o kişi işleten sayılır.
- Kusurlu araç maliki: Kanuna göre araç sahibi; araç için adına yetkili idarece tescil belgesi verilmiş veya sahiplik ya da satış belgesi düzenlenmiş kişidir.
- Sigorta şirketi: Motorlu kara taşıtlarının trafiğe çıkabilmesi için zorunlu mali sorumluluk sigortası yaptırılması kanunen zorunludur. Bunun yanında ihtiyari mali mesuliyet sigortası (kasko) da yaptırılabilir. Kazaya karışan aracın sigortası hangi şirketçe yapılmışsa, meydana gelen zarardan o sigorta şirketi de sorumludur.
Tazminat davası hangi mahkemede açılır?
Yetkili mahkeme
Dava şu yerlerdeki mahkemelerden birinde açılabilir:
- Davanın açıldığı tarihte davalı gerçek kişinin yerleşim yeri,
- Sigortacının şubesinin veya sigorta sözleşmesini yapan acentenin bulunduğu yer,
- Kazanın meydana geldiği yer.
Örneğin Bursa'da meydana gelen bir kazada Bursa mahkemeleri yetkilidir.
Görevli mahkeme
| Davalı | Görevli mahkeme | Dayanak |
|---|---|---|
| Kural olarak (sürücü, işleten, malik) | Asliye Hukuk Mahkemesi | 6100 sayılı HMK m.2 |
| Sigorta şirketi | Asliye Ticaret Mahkemesi | 6102 sayılı TTK m.4-5 |
Önemli: Dava açmadan önce arabuluculuğa başvuru kanunen dava şartı hâline getirilmiştir. Ayrıca sigorta şirketine dava öncesinde yazılı başvuru yapılması zorunludur.
Tazminat davası ne kadar sürer?
Her dosya kendi içinde değerlendirilmelidir; ancak bu davalar genellikle 8-12 ay sürebilmektedir. Bilirkişi incelemeleri, raporlara itiraz ve mahkemenin kurumlardan evrak toplaması gibi durumlarda süre uzayabilir.
Mahkemede dava açmadan Sigorta Tahkim Komisyonu'na da başvurulabilir. Bu süreç dava sürecine göre daha kısa olabilir. Ancak hangi hak arama yolu izlenirse izlensin, alanında uzman tazminat avukatlarından hukuki destek alınması tavsiye edilir.
Tazminat davasında zamanaşımı ne kadar?
2918 sayılı Karayolları Trafik Kanunu m.109 gereğince motorlu araç kazalarından doğan maddi zararların tazminine ilişkin talepler:
| Süre | Başlangıç |
|---|---|
| 2 yıl | Zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarih |
| Her hâlde 10 yıl | Kaza günü |
| Ceza kanunundaki daha uzun süre | Dava, cezayı gerektiren bir fiilden doğuyor ve ceza kanunu bu fiil için daha uzun zamanaşımı öngörüyorsa, bu süre maddi tazminat talepleri için de geçerlidir. |
Önemli: Zarar ve tazminat yükümlüsü öğrenildikten sonra 2 yıl içinde, her hâlde kaza gününden itibaren 10 yıl içinde harekete geçilmezse talep zamanaşımına uğrar. Kaza tespit tutanağının geçerlilik süresi de dava zamanaşımı süresiyle orantılı olarak 2 yıldır.
Sigorta şirketinin ve araç sahibinin sorumluluğu nedir?
Sigorta şirketinin ve araç sahibinin trafik kazalarındaki sorumluluğu Karayolları Trafik Kanunu'nda (KTK) düzenlenmiştir. İlgili hükümler şöyledir:
KTK m.85 – Bir motorlu aracın işletilmesi bir kimsenin ölümüne veya yaralanmasına yahut bir şeyin zarara uğramasına sebep olursa, motorlu aracın bir teşebbüsün unvanı veya işletme adı altında veya bu teşebbüs tarafından kesilen biletle işletilmesi halinde, motorlu aracın işleteni ve bağlı olduğu teşebbüsün sahibi, doğan zarardan müştereken ve müteselsilen sorumlu olurlar.
Motorlu araç ölüme veya yaralanmaya sebebiyet vermiş ise, kazaya karışan aracın başkalarına devir ve temliki veya üzerinde bir hak tesisini önlemek amacıyla olaya el koyan Cumhuriyet Savcılıklarınca, aracın tescilli olduğu tescil kuruluşuna trafik kaydı üzerine şerh düşülmesi için talimat verilir. Kaza anı ile Cumhuriyet Savcılığınca trafik kaydı üzerine şerh düşülmesi arasında geçen süreler içinde kötü niyetle yapılan araç tescilleri hükümsüz sayılır. Şerhin konulduğu tarihten itibaren bir ay içerisinde, şerhin kaldırıldığına veya devamına ilişkin mahkeme kararı ibraz edilmediği takdirde bu şerh hükümsüz sayılır.
İşletilme halinde olmayan bir motorlu aracın sebep olduğu trafik kazasından dolayı işletenin sorumlu tutulabilmesi için, zarar görenin, kazanın oluşumunda işleten veya eylemlerinden sorumlu tutulduğu kişilere ilişkin bir kusurun varlığını veya araçtaki bozukluğun kazaya sebep olduğunu ispat etmesi gerekir.
İşleten ve araç işleticisi teşebbüs sahibi, hakimin takdirine göre kendi aracının katıldığı bir kazadan sonra yapılan yardım çalışmalarından dolayı yardım edenin maruz kaldığı zarardan da sorumlu tutulabilir. Ancak, bu durumda işletici teşebbüs sahibinin sorumlu kılınabilmesi için kazadan kendisinin sorumlu olması veya yardımın doğrudan doğruya kendisine veya araçta bulunanlara yahut kazaya taraf olan üçüncü kişilere yapılması gerekir.
İşleten ve araç işleticisi teşebbüsün sahibi, aracın sürücüsünün veya aracın kullanılmasına katılan yardımcı kişilerin kusurundan kendi kusuru gibi sorumludur.
KTK m.86 – İşleten veya araç işleticisinin bağlı olduğu teşebbüs sahibi, kendisinin veya eylemlerinden sorumlu tutulduğu kişilerin kusuru bulunmaksızın ve araçtaki bir bozukluk kazayı etkilemiş olmaksızın, kazanın bir mücbir sebepten veya zarar görenin veya bir üçüncü kişinin ağır kusurundan ileri geldiğini ispat ederse sorumluluktan kurtulur.
Sorumluluktan kurtulamayan işleten veya araç işleticisinin bağlı olduğu teşebbüs sahibi, kazanın oluşunda zarar görenin kusurunun bulunduğunu ispat ederse, hakim, durum ve şartlara göre tazminat miktarını indirebilir.
KTK m.89 – Birden çok motorlu aracın katıldığı bir kazada işletenlerden biri bedensel bir zarara uğrarsa, özel durumlar ve özellikle işletme tehlikeleri başka türlü paylaştırmayı haklı göstermedikçe, kazaya katılan araçların işletenleri ve araç işleticisinin bağlı olduğu teşebbüs sahipleri kendilerine düşen kusur oranında, zararı gidermekle yükümlüdürler.
İşletenlerden ve araç işleticisinin bağlı olduğu teşebbüs sahiplerinden birine ait bir şeyin zarara uğraması halinde, zarar gören, ancak zarar veren işletenin veya araç işleticisinin bağlı olduğu teşebbüs sahibinin veya eylemlerinden sorumlu tutulduğu kimsenin kusuru veya geçici olarak temyiz gücünü kaybetmesi veya zarar verene ait araçtaki bir bozukluk yüzünden zararın vuku bulduğunu ispat etmesi halinde zarar veren işleten veya işleticinin bağlı olduğu teşebbüs sahibi tazminatla yükümlü tutulur.
Tazminatla yükümlü olan işletenler veya işleticinin bağlı olduğu teşebbüs sahipleri zarar gören işletene veya işleticinin bağlı olduğu teşebbüs sahibine karşı müteselsilen sorumludurlar.
Sigorta şirketinin sorumluluğu
Karayolları Trafik Kanunu'na göre trafik kazasından doğan tazminat davalarında zarar veren, kusuru oranında gerçek zarardan sorumludur. Zarar verenin aracını zorunlu mali sorumluluk sigortası ile sigortalayan şirket de zarar görenin gerçek zararından zarar verenle birlikte sorumludur. Sigorta şirketi, kusurlu aracın verdiği zararlardan kusur oranında ve poliçe limiti ile sınırlı olarak sorumludur.
Sigorta şirketleri her türlü zararı karşılamaz; kanun, zorunlu mali sorumluluk sigortası dışında kalan hâlleri saymıştır.
| Poliçe limiti ve kapsamı içinde karşılanan gerçek zararlara örnekler | Sigorta şirketinin sorumluluğu dışında kalanlar |
|---|---|
|
|
Karayolları Trafik Kanunu m.92 gereğince araç mahrumiyet bedeli zorunlu mali sorumluluk sigortası kapsamı dışında tutulmuştur; bu nedenle sigorta şirketinden istenemeyecek kalemler arasında sayılabilir.
Kasko sigortası ise taraflar arasındaki sözleşmeye dayanır. Sözleşmede ikame araç teminatı kararlaştırılmışsa, kaza yapan araç sahibi kusurlu olsa bile poliçedeki sınırlamalar içinde belirli bir süre için ikame araç bedelini isteyebilir.
Poliçe limiti ve sıralı sorumluluk
Sigorta poliçe limitleri, Hazine Müsteşarlığının bağlı bulunduğu Bakanlıkça belirlenir. 2025 yılı için zorunlu trafik sigortası poliçe limiti araç başına 300.000 TL, kaza başına 600.000 TL olarak belirlenmiştir.
Zorunlu mali sorumluluk sigortası limitinin aşıldığı durumlarda, kalan kısımdan kusurlu araç sürücüsü veya maliki ile varsa ihtiyari mali mesuliyet sigortası (kasko) sağlayıcısı, şartlar sağlanırsa sorumlu olur.
Zorunlu trafik sigortası ile kasko sigortası arasında sıralı sorumluluk vardır: önce zorunlu trafik sigortası şirketine başvurulur, poliçe limiti tükenirse kasko sigorta şirketine başvurulur.
Yargıtay 4. HD. 2022/7084 E., 2022/12692 K.: "...Şu durumda, gerek ceza dosyası kapsamında gerekse eldeki dava dosyası kapsamında elde edilen deliller birlikte değerlendirildiğinde davacının davalıya sigortalı aracın sürücüsü olduğu, yolcu olduğu yönündeki iddiaların yerinde olmadığı, davaya konu tek taraflı trafik kazasında davacının tam kusurlu olduğu ve davacının idaresindeki aracın sigortacısı olan davalı sigorta şirketinden tazminat talep etme hakkı bulunmadığı gözetilmeden, zararın teminat kapsamında olduğu kabulüne dayanan İtiraz Hakem Heyeti kararının bozulması gerekmiştir...."
Yargıtay 4. HD. 2022/8323 E., 2024/4049 K.: "Eldeki davada, davalı ... Sigorta A.Ş., karşı aracın hem zorunlu mali sorumluluk sigortacısı hem de ihtiyari mali sorumluluk (İMSS) sigortacısı olup, dava hasar bedeli yönünden ihtiyari mali sorumluluk poliçesi sorumluluğu yönünden de açılmıştır. Olay tarihi itibariyle davalının ZMSS limitini aşan kısımdan İMSS poliçe limiti dahilinde sınırlı olarak sorumlu olacağı açıktır."
Yargıtay 4. HD. 2021/3760 E., 2021/8804 K.: "...Açıklanan nedenlerle; yasal imkandan yararlanılarak ÖTV bedeli ödenmeden edinilip kasko ettirilen aracın tam zayi olması nedeniyle, davacının edinimi sırasında ödemediği ve yeni araç edinirken de ödemeyeceği ÖTV bedeli dahil olacak şekilde tazminata karar verilmesinin, sebepsiz zenginleşmeye yol açacağı dikkate alınmak suretiyle, kaskolu aracın niteliklerine göre davaya konu edilen kaza ile gerçekleşen zararın belirlendiği tarihte geçerli olan ÖTV tutarı düşülerek belirlenecek araç rayiç bedelinin (gerekli görüldüğü takdirde bilirkişi raporu alınması) hüküm altına alınması gereğini gözetmeyen İHH kararının bozulması gerekmiştir."
Yargıtay 4. HD. 2022/9058 E., 2024/3890 K.: "...Yargılamaya hâkim olan ilkelere, ispat kurallarına, davalı tarafından zararın tamamının karşılanmadığının anlaşılmasına, işçilik ve yedek parça ücretlerinden iskonto yapılmasının mümkün olmamasına, hükme esas alınan raporun aynı olay nedeniyle ve tarafları aynı olan dosyada alınması nedeniyle hükme esas alınmasında isabetsizlik olmamasına, davalının KDV'den sorumlu olmasına ile temyiz olunan kararda belirtilen gerekçelere göre davalı vekilinin aşağıdaki bendin kapsamı dışındaki temyiz itirazları yerinde görülmemiştir...."
Araç sahibinin sorumluluğu
Kazada kusurlu sürücü her zaman araç sahibi olmayabilir; araç sizin adınıza sicile tescilli olduğu hâlde başkası kullanıyor olabilir. Bu durumda Karayolları Trafik Kanunu'na göre işleten ve araç işleticisi teşebbüsün sahibi, sürücünün veya aracın kullanılmasına katılan yardımcı kişilerin kusurundan kendi kusuru gibi sorumludur.
Araç sahibi; zarar görenin araç değer kaybı, hasar bedeli, araç mahrumiyet bedeli ve ikame araç bedelinden sorumludur. Maddi hasarlı trafik kazası nedeniyle açılan tazminat davasında araç sahibi ve sigorta şirketi müteselsil ve müşterek sorumludur.
Bu düzenleme, motorlu araçların işletilme tehlikesine karşı zarar gören üçüncü kişileri korumak amacıyla getirilmiştir. Öğretide ve yargı içtihatlarında, öngörülen sorumluluğun kusur sorumluluğu değil sebep sorumluluğu olduğu; araç işletenin sorumluluğunun da sebep sorumluluğunun ikinci türü olan tehlike sorumluluğu olduğu kabul edilmektedir.
Yargıtay 17. Hukuk Dairesi 2016/7098 E., 2016/11910 K.: "... Dava konusu trafik kazasında; % 100 oranında kusurlu olan davalı ...'nın sürücü ve işleten olduğu anlaşılmakla zarardan sorumlu tutulması isabetli..."
Yargıtay 3. Hukuk Dairesi 2016/21314 E., 2018/8721 K.: "... Somut olayda; hasara uğrayan aracın ..... arasında düzenlenen 27.08.2007 tarihli protokolle fiilen davalı ... nezdinde kullanıldığı bu nedenle davalı ...'nin aracın işleteni sıfatını haiz olduğu açıktır. Bu itibarla; davalı ... Başkanlığı'nın işleten sıfatı nedeniyle tek taraflı trafik kazasında uğranılan maddi hasardan sorumlu olduğu gözetilerek, aleyhindeki davanın kabulü gerekirken, yazılı gerekçelerle davanın reddi doğru görülmemiş, bu husus bozmayı gerektirmiştir..."
Kazadan sonra ne yapmalı?
Özetle maddi hasarlı trafik kazası nedeniyle tazminat davası; araç mahrumiyet bedeli, değer kaybı ve hasar bedeli gibi maddi zararların, kusursuz veya diğerine göre daha az kusurlu tarafça diğer taraftan istendiği davadır. Diğer taraf; sigorta şirketi, kusurlu araç sürücüsü, kusurlu araç işleteni veya malikidir. Kimin davalı olacağının istenen alacak türüne göre değişebileceği unutulmamalıdır.
Zarar gören, kazadan sonra şu adımları izlemelidir:
- Kusurlu tarafın sigorta şirketi bilgilerini, kimlik bilgilerini, olay anına ait fotoğrafları ve kaza tespit tutanağını toplayıp bir dosya hâline getirmek,
- İlgili sigorta şirketine yazılı başvuru yapmak,
- Sigorta şirketinin başvuru tarihinden itibaren 15 gün içinde cevap vermesini beklemek,
- Şirket zararı tam olarak karşılamaz veya hiç karşılamazsa dava açmak.
Uygulamada birçok kişi kazanın yarattığı heyecan, korku ve panik nedeniyle süreci usulüne uygun yönetemiyor ve kazadan sonra ne yapacağını bilemiyor. "Davayı kime karşı açmalıyız?", "Sigorta şirketleri hangi zararı karşılar?", "100.000 TL hasar kaydı aracın değerini ne kadar düşürür?" gibi sorulara cevap arıyor.
Sık sorulan sorular
Maddi hasarlı kazada hangi zararları isteyebilirim?
Hasar bedeli (tamir masrafı), değer kaybı, araç mahrumiyet bedeli ve araç üzerinden ticari kazanç elde ediliyorsa kazanç kaybı istenebilir. Poliçe kapsamında varsa diğer malvarlığı zararları da istenebilir.
Sigorta şirketi araç mahrumiyet bedelini öder mi?
Zorunlu trafik sigortası ödemez; KTK m.92 gereğince araç mahrumiyet bedeli zorunlu mali sorumluluk sigortası kapsamı dışındadır. Bu bedel kusurlu sürücü, işleten veya malikten istenir. Kasko poliçesinde ikame araç teminatı varsa, poliçe sınırları içinde ikame araç bedeli istenebilir.
Dava açmadan önce sigorta şirketine başvurmak zorunlu mu?
Evet. Zorunlu mali sorumluluk sigortası sınırları içinde dava açmadan önce sigorta şirketine yazılı başvuru yapılması gerekir. Şirket 15 gün içinde yazılı cevap vermezse veya cevap talebi karşılamazsa dava açılabilir ya da tahkime başvurulabilir. Dava açmadan önce arabuluculuğa başvurmak da dava şartıdır.
Tazminat davası ne kadar sürer?
Genellikle 8-12 ay sürebilir; bilirkişi incelemesi, rapora itiraz ve evrak toplanması gibi durumlarda uzayabilir. Sigorta Tahkim Komisyonu süreci daha kısa olabilir.
Tazminat davası için zamanaşımı süresi nedir?
Zararın ve tazminat yükümlüsünün öğrenildiği tarihten itibaren 2 yıl, her hâlde kaza gününden itibaren 10 yıldır. Fiil suç oluşturuyor ve ceza kanunu daha uzun zamanaşımı öngörüyorsa o süre uygulanır.
Balyoz Hukuk & Danışmanlık olarak Bursa'da tazminat hukuku alanında uzmanlaşmış ekibimizle, müvekkillerimizin hak kaybına uğramadan zararlarını tazmin edebilmeleri için süreci usulüne uygun ve titizlikle yürütüyoruz. Yıllar içinde edindiğimiz tecrübeyle müvekkillerimizi hak kaybı riskine karşı koruyor, alacaklarının eksiksiz tahsili için çalışıyoruz. Tazminat hukukuyla ilgili soru ve sorunlarınız için bizimle iletişime geçebilirsiniz.
Yazar · Kurucu Avukat
Av. Hasan Balyoz
Kurucu Av. Hasan Balyoz özellikle tazminat hukuku, şirketler hukuku ve ceza hukuku alanlarında uzmanlaşmıştır.
Profili inceleAynı sorunu yaşıyorsanız bizimle iletişime geçin
Sorunuzu yazın; ekibimiz değerlendirip size dönüş yapsın.